Domain kinder-motorradbekleidung.de kaufen?
Wir ziehen mit dem Projekt
kinder-motorradbekleidung.de um.
Sind Sie am Kauf der Domain
kinder-motorradbekleidung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kinder-motorradbekleidung.de kaufen?
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **

Ähnliche Suchbegriffe für Unterversicherung
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
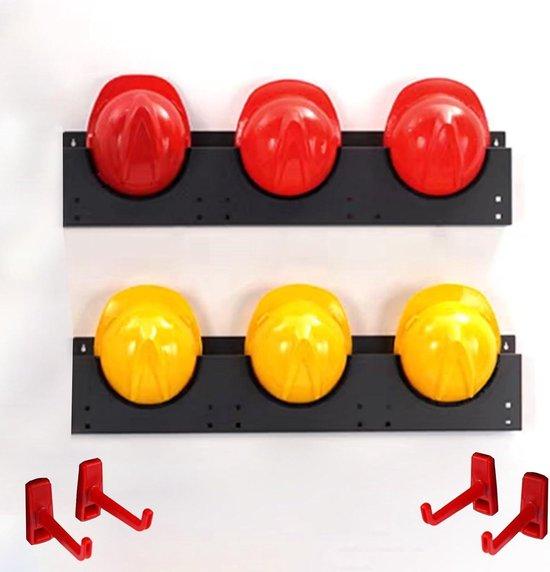
Halterung für Motorradhelme - Wandhalterung für Helme - Aufbewahrung für Motorradhelme - Verstärkte Stahlplatte - 96 cm Länge - SchwarzBewahren Sie Ihre wertvollen Helme ordentlich und sicher mit diesen multifunktionalen Aufhängehaken auf. Verabschieden Sie sich von unordentlichen Räumen und nutzen Sie Ihre vertikale Lagerkapazität optimal. Diese robusten Halter sind ideal zur Organisation verschiedener Arten von Helmen, wie Motorradhelme, Bauhelme oder Sporthelme. Befestigen Sie sie einfach an der Wand in Ihrer Garage, Werkstatt, Ihrem Büro oder Ihrer Halle. Die speziellen Rillen sorgen dafür, dass der Helm stabil hängt, während der Gummidichtungsring Kratzer verhindert. Genießen Sie eine aufgeräumte Umgebung und finden Sie Ihren Helm jederzeit sofort wieder. Diese Wandhalterungen bestehen aus 2 mm dickem Stahl und bieten langfristige Stabilität und ein elegantes Aussehen. Optimieren Sie Ihren Stauraum und geben Sie Ihren Helmen den Platz, den sie verdienen.686,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kinder-WeltraumatlasKinder-Weltraumatlas , Mit spektakulärem Planeten-Pop-up, Ausziehtafeln und Quizfragen. Für Kinder ab 6 Jahren , Halterungen, Befestigungen & Montageteile > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20240628, Produktform: Leinen, Beilage: mit Planeten-Pop-up und Ausziehseiten, Redaktion: DK Verlag - Kids, Übersetzung: Reit, Birgit, Seitenzahl/Blattzahl: 32, Abbildungen: Mit farbigen Fotos und Illustrationen, Keyword: All; Apollo; Artemis; Artemis-Mission; Astronauten; Buch Weltall; Buch Weltraum; Buch mit Pop-up; Buchgeschenk für Kinder; ESA; Einführung Weltall für Kinder; Fakten Weltall; Geschenk Einschulung; Jupiter; Kinderbuch Planeten; Kinderbuch Sonnensystem; Kinderbuch ab 6; Kinderbuch ab 7; Kindergeschenk; Kinderlexikon Weltall; Kindersachbuch; Kindersachbuch Weltall; Mars; Missionen zum Mond; Mond; NASA; Planeten; Planeten für Kinder; Pop-up Sonnensystem; Pop-up-Buch; Rakete; Raumfahrt; Rover; Saturn; Sonnensystem; Sonnensystem für Kinder; Sonnensystem verstehen; Sonnensystem visuell dargestellt; Sonnensystem Übersicht; Venus; Weltall erklärt; Weltraumbilder; Wissensbuch Weltall, Fachschema: Enzyklopädie~Galaxis~Milchstraße~Kosmologie~Lexikon (Kinderlexikon, Jugendlexikon)~Planet / Kindersachbuch, Jugendsachbuch~Sonnensystem / Kindersachbuch, Jugendsachbuch~Sonnensystem~Stern / Kindersachbuch, Jugendsachbuch~Astronomie / Kindersachbuch~Himmel (astronomisch) / Kindersachbuch~Universum / Kindersachbuch~Atlas / Kinderatlas / Jugendatlas~Geschenkband / Kinder~Wissen für Kinder - Kinderwissen, Fachkategorie: Galaxien und Sterne~Unterricht und Didaktik: Naturwissenschaften, allgemein~Kinder/Jugendliche: Nachschlagewerke: Fachspezifische Nachschlagewerke~Kinder/Jugendliche: Nachschlagewerke: Atlanten und Karten~Kindergeschenkbücher~Kinder/Jugendliche: Allgemeine Interessen: Allgemeinbildung und Wissenswertes, Interesse Alter: empfohlenes Alter: ab 6 Jahre~empfohlenes Alter: ab 7 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Kinderbücher/Sachbücher/Allg./Nachschlagewerke, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 281, Breite: 264, Höhe: 22, Gewicht: 960, Produktform: Gebunden, Genre: Kinder- und Jugendbücher,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **

Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Welche Vorteile bieten Motorradkombis im Vergleich zu separaten Motorradjacken und -hosen?
Motorradkombis bieten einen besseren Schutz vor Verletzungen, da sie aus einem Stück bestehen und somit keine Lücken entstehen. Sie sind oft auch wasserdicht und bieten dadurch einen besseren Schutz vor Regen. Zudem sind sie aerodynamischer und bieten dadurch eine bessere Performance beim Fahren. **
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
Halterung für Motorradhelme - Wandhalterung für Helme - Aufbewahrung für Motorradhelme - Verstärkte Stahlplatte - 96 cm Länge - SchwarzBewahren Sie Ihre wertvollen Helme ordentlich und sicher mit diesen multifunktionalen Aufhängehaken auf. Verabschieden Sie sich von unordentlichen Räumen und nutzen Sie Ihre vertikale Lagerkapazität optimal. Diese robusten Halter sind ideal zur Organisation verschiedener Arten von Helmen, wie Motorradhelme, Bauhelme oder Sporthelme. Befestigen Sie sie einfach an der Wand in Ihrer Garage, Werkstatt, Ihrem Büro oder Ihrer Halle. Die speziellen Rillen sorgen dafür, dass der Helm stabil hängt, während der Gummidichtungsring Kratzer verhindert. Genießen Sie eine aufgeräumte Umgebung und finden Sie Ihren Helm jederzeit sofort wieder. Diese Wandhalterungen bestehen aus 2 mm dickem Stahl und bieten langfristige Stabilität und ein elegantes Aussehen. Optimieren Sie Ihren Stauraum und geben Sie Ihren Helmen den Platz, den sie verdienen.686,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
Ähnliche Suchbegriffe für Unterversicherung
-
Kinder-WeltraumatlasKinder-Weltraumatlas , Mit spektakulärem Planeten-Pop-up, Ausziehtafeln und Quizfragen. Für Kinder ab 6 Jahren , Halterungen, Befestigungen & Montageteile > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20240628, Produktform: Leinen, Beilage: mit Planeten-Pop-up und Ausziehseiten, Redaktion: DK Verlag - Kids, Übersetzung: Reit, Birgit, Seitenzahl/Blattzahl: 32, Abbildungen: Mit farbigen Fotos und Illustrationen, Keyword: All; Apollo; Artemis; Artemis-Mission; Astronauten; Buch Weltall; Buch Weltraum; Buch mit Pop-up; Buchgeschenk für Kinder; ESA; Einführung Weltall für Kinder; Fakten Weltall; Geschenk Einschulung; Jupiter; Kinderbuch Planeten; Kinderbuch Sonnensystem; Kinderbuch ab 6; Kinderbuch ab 7; Kindergeschenk; Kinderlexikon Weltall; Kindersachbuch; Kindersachbuch Weltall; Mars; Missionen zum Mond; Mond; NASA; Planeten; Planeten für Kinder; Pop-up Sonnensystem; Pop-up-Buch; Rakete; Raumfahrt; Rover; Saturn; Sonnensystem; Sonnensystem für Kinder; Sonnensystem verstehen; Sonnensystem visuell dargestellt; Sonnensystem Übersicht; Venus; Weltall erklärt; Weltraumbilder; Wissensbuch Weltall, Fachschema: Enzyklopädie~Galaxis~Milchstraße~Kosmologie~Lexikon (Kinderlexikon, Jugendlexikon)~Planet / Kindersachbuch, Jugendsachbuch~Sonnensystem / Kindersachbuch, Jugendsachbuch~Sonnensystem~Stern / Kindersachbuch, Jugendsachbuch~Astronomie / Kindersachbuch~Himmel (astronomisch) / Kindersachbuch~Universum / Kindersachbuch~Atlas / Kinderatlas / Jugendatlas~Geschenkband / Kinder~Wissen für Kinder - Kinderwissen, Fachkategorie: Galaxien und Sterne~Unterricht und Didaktik: Naturwissenschaften, allgemein~Kinder/Jugendliche: Nachschlagewerke: Fachspezifische Nachschlagewerke~Kinder/Jugendliche: Nachschlagewerke: Atlanten und Karten~Kindergeschenkbücher~Kinder/Jugendliche: Allgemeine Interessen: Allgemeinbildung und Wissenswertes, Interesse Alter: empfohlenes Alter: ab 6 Jahre~empfohlenes Alter: ab 7 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Kinderbücher/Sachbücher/Allg./Nachschlagewerke, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 281, Breite: 264, Höhe: 22, Gewicht: 960, Produktform: Gebunden, Genre: Kinder- und Jugendbücher,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kinder-EEGKinder-EEG , Was Sie zum Kinder-EEG wissen müssen - Wie gewinnt man brauchbare Kurven, wie kann man Befunde verstehen, interpretieren und Fehler vermeiden? - Praktische Anleitung zur Technik der EEG-Ableitung, inklusive digitaler EEG-Aufzeichnung, Aktivierungsmethoden - Altersabhängige EEG-Befundung: Was ist normal? Was pathologisch? - Engster klinischer Bezug: alle wichtigen Erkrankungen mit typischen EEG-Kurven – das erleichtert das Wiedererkennen von relevanten Mustern - Checklisten und Tipps zu Artefakten, Normvarianten und Pitfalls - Besonderheiten des Früh- und Neugeborenen-EEG - Gut zu wissen: EEG bei Medikamentengabe, im Schlaf, in der Kinder- und Jugendpsychiatrie, in der Epilepsiechirurgie, Notfall-EEG - Mit "Aha-Effekt": EEG-Terminologie Jederzeit zugreifen: Der Inhalt des Buches steht Ihnen ohne weitere Kosten digital in der Wissensplattform eRef zur Verfügung (Zugangscode im Buch). Mit der kostenlosen eRef App haben Sie zahlreiche Inhalte auch offline immer griffbereit. , Reiningungssets > Autopflege & Aufbereitung , Auflage: 2. unveränderte Auflage, Erscheinungsjahr: 20221207, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Mixed Media Product, Redaktion: Staudt, Franz, Auflage: 23002, Auflage/Ausgabe: 2. unveränderte Auflage, Seitenzahl/Blattzahl: 311, Abbildungen: 360 Abbildungen, Keyword: DGKN; EEG; EEG-Ableitung; EEG-Befundung; EEG-Diagnostik; Elektroenzephalografie; Entwicklungsstörungen; Epilepsie; Früh- und Neugeborenen-EEG; Hirntod; Kinder-EEG; Kinderneurologie; Neuropädiatrie; Notfall-EEG; Schlaf-EEG, Fachschema: Elektroenzephalographie - EEG~Innere Medizin~Medizin / Innere Medizin~Neurologie~Neurologie / Neurophysiologie~Neurophysiologie~Physiologie / Neurophysiologie~Kinderarzt~Kinderheilkunde~Pädiatrie, Fachkategorie: Neurologie und klinische Neurophysiologie~Klinische und Innere Medizin, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Pädiatrie, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Länge: 274, Breite: 199, Höhe: 22, Gewicht: 1124, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000059954001 9783132452497-2 B0000059954002 9783132452497-1, Vorgänger: 5578272, Vorgänger EAN: 9783131639813, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **
-
Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Welche Vorteile bieten Motorradkombis im Vergleich zu separaten Motorradjacken und -hosen?
Motorradkombis bieten einen besseren Schutz vor Verletzungen, da sie aus einem Stück bestehen und somit keine Lücken entstehen. Sie sind oft auch wasserdicht und bieten dadurch einen besseren Schutz vor Regen. Zudem sind sie aerodynamischer und bieten dadurch eine bessere Performance beim Fahren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.